Revisionssichere Ablage in der kleinen Praxis: Ablauf, Werkzeuge, Verfahrensdokumentation
Was 'revisionssicher' konkret heißt, warum der E-Mail-Ordner und der Desktop nicht reichen und wie eine Ein-Personen-Therapiepraxis ihre Belege GoBD-konform archiviert — inklusive einer kurzen Verfahrensdokumentation zum Nachbauen.
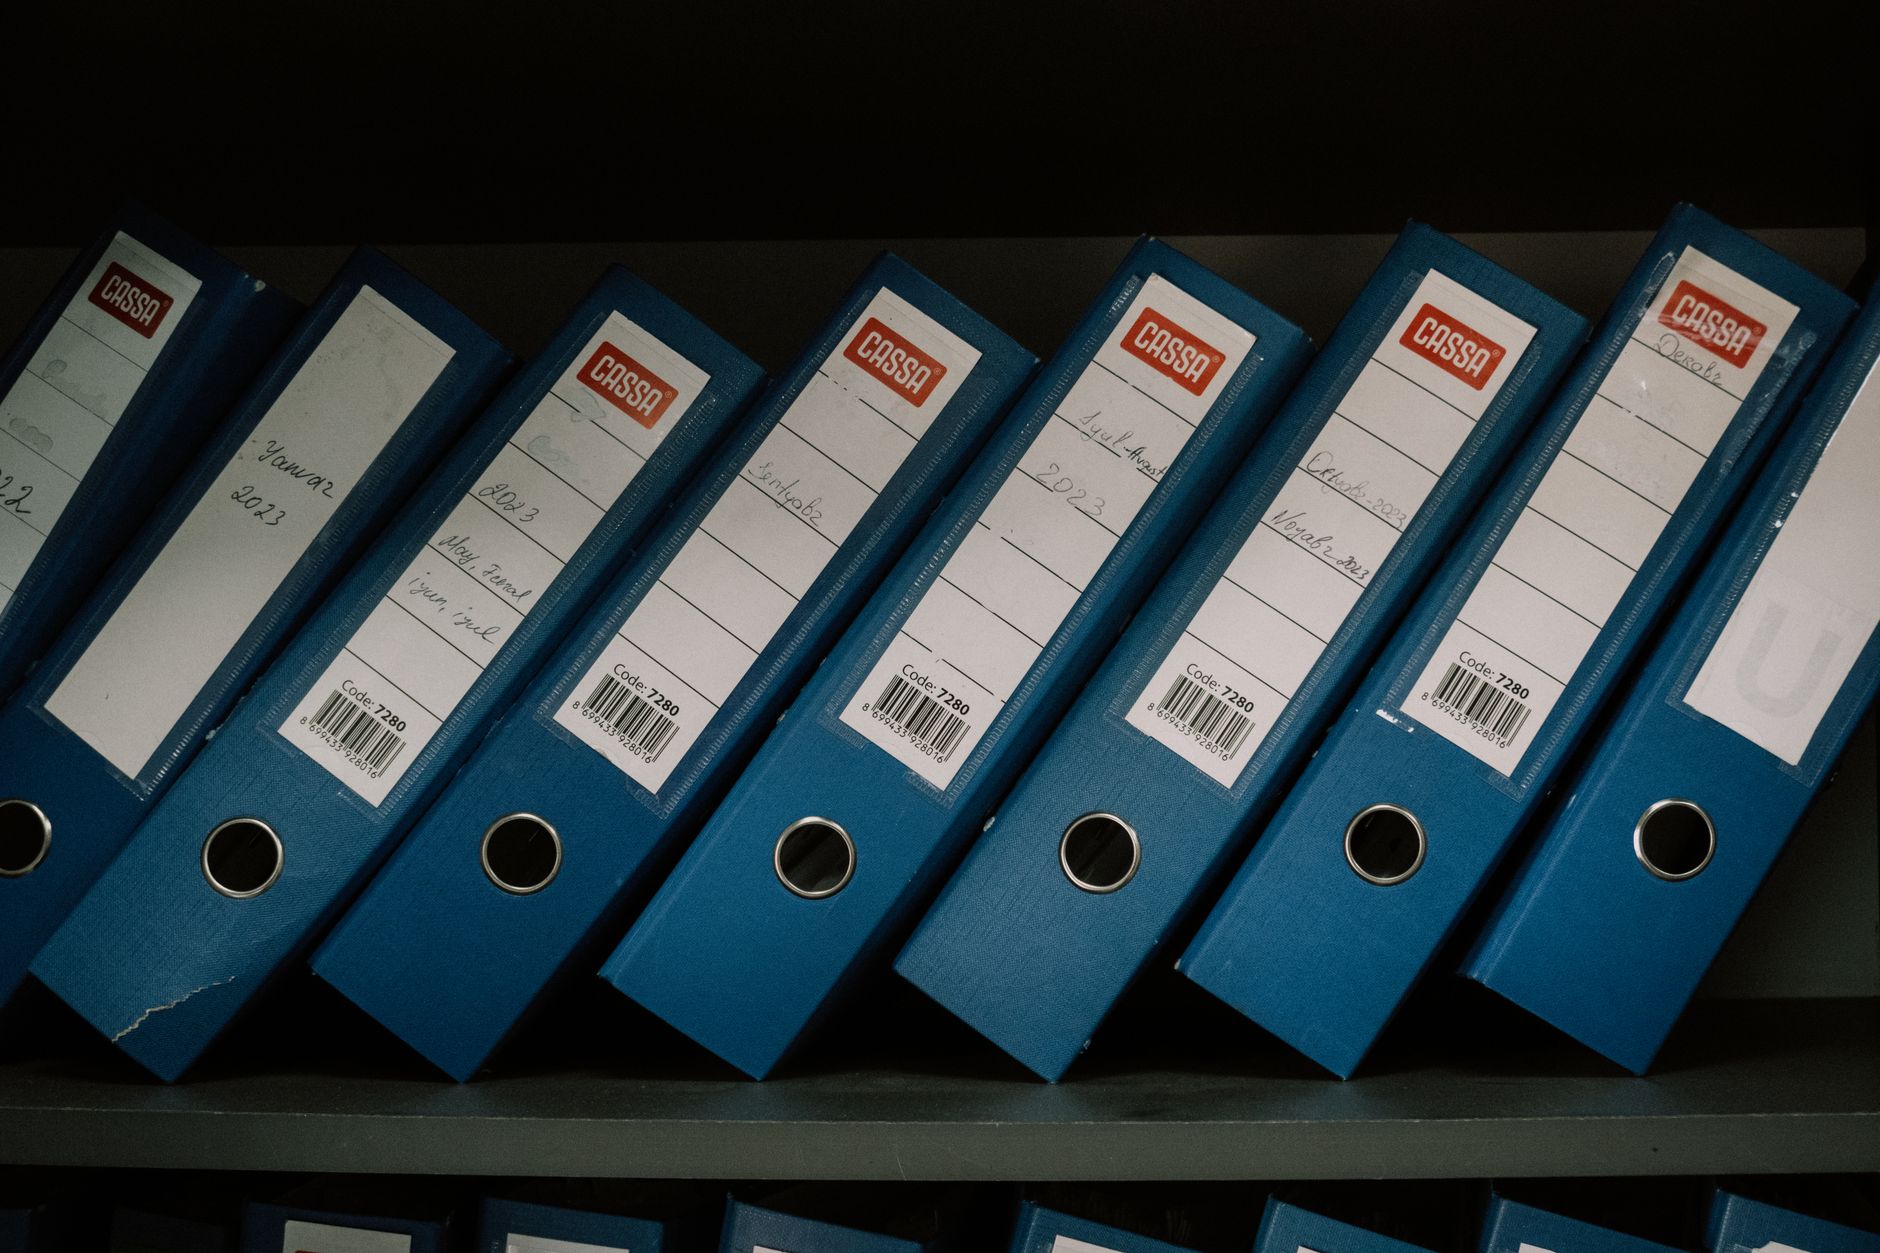
Die kurze Antwort: „Revisionssicher" heißt nicht „teures Enterprise-Archiv", sondern dass deine Belege vollständig, geordnet und unveränderbar aufbewahrt werden — und dass du in einer kurzen Verfahrensdokumentation beschreibst, wie das läuft. Für eine kleine Therapiepraxis ist das mit einer Rechnungssoftware plus einem einfachen Ablage-Ordner für Eingangsbelege gut machbar. Was die GoBD grundsätzlich verlangen, steht im Ratgeber GoBD-konforme Rechnungen; hier geht es um die praktische Ablage dahinter.
Was „revisionssicher" konkret bedeutet
Der Begriff steht nicht wörtlich im Gesetz, fasst aber die Anforderungen aus §146 und §147 AO sowie den GoBD zusammen. Fünf Eigenschaften muss deine Archivierung erfüllen:
| Anforderung | Bedeutung in der kleinen Praxis |
|---|---|
| Unveränderbarkeit | Ein einmal erfasster Beleg lässt sich nicht mehr unbemerkt ändern oder löschen |
| Vollständigkeit | Jeder steuerlich relevante Beleg ist erfasst — keine Lücken |
| Ordnung | Belege sind systematisch abgelegt und einem Geschäftsvorfall zuzuordnen |
| Verfügbarkeit | Jeder Beleg ist innerhalb der Aufbewahrungsfrist in angemessener Zeit auffindbar |
| Maschinelle Auswertbarkeit | Digitale Belege bleiben im ursprünglichen Format lesbar und durchsuchbar |
Warum E-Mail-Postfach und Desktop-Ordner nicht genügen
Der häufigste Zustand in kleinen Praxen: Ausgangsrechnungen als PDF im Ordner „Rechnungen 2026", Eingangsrechnungen im E-Mail-Postfach, Kassenbons lose in einer Schublade.
Das Problem ist die Unveränderbarkeit. Eine PDF-Datei im Dateisystem kannst du öffnen, überschreiben, umbenennen oder löschen — ohne Spur. Eine E-Mail lässt sich verschieben oder entfernen. Damit ist nicht nachweisbar, dass der Beleg seit der Erfassung unverändert ist. Bei einer Betriebsprüfung genügt das nicht.
Der praktikable Aufbau für eine kleine Praxis
Trenne die zwei Seiten:
Ausgangsrechnungen (die du selbst stellst)
Eine Rechnungssoftware löst das systembedingt: Nach der Finalisierung ist die Rechnung nicht mehr editierbar, nur noch stornierbar (siehe Rechnung korrigieren oder stornieren), die Nummerierung ist lückenlos, das Archiv durchsuchbar. Warum eine Tabelle oder Word-Vorlage das nicht leistet, steht im Artikel Excel-Alternative für die Therapiepraxis. Ein direkter Vergleich verbreiteter Lösungen: Praxissoftware Physiotherapie im Vergleich.
Eingangsbelege (Lieferantenrechnungen, Kassenbons, Verträge)
Hier reicht ein einfaches Verfahren:
- Digitalisieren: Beleg scannen oder mit dem Smartphone in einer geschützten App fotografieren — bildlich und inhaltlich vollständig.
- Ablegen: in einem DMS, dem Belegportal des Steuerberaters oder einem Buchhaltungstool mit festem Archiv. Dateiname mit Datum, Lieferant und Betrag.
- Original behandeln: Nach dem ersetzenden Scannen darf der Papierbeleg vernichtet werden, wenn der Scan-Prozess in deiner Verfahrensdokumentation beschrieben ist. Kassenbons auf Thermopapier: unbedingt zeitnah scannen, sie verblassen.
Rechnungssoftware, DMS oder Steuerberater-Portal — was passt?
Für die kleine Praxis gibt es drei realistische Wege, die sich auch kombinieren lassen:
| Weg | Deckt ab | Stärken | Grenzen |
|---|---|---|---|
| Rechnungssoftware mit Archiv | Ausgangsrechnungen, teils Zahlungsstatus | festgeschrieben, lückenlose Nummern, DATEV-Export, ohne Zusatzkosten | archiviert i. d. R. keine Eingangsbelege |
| Dokumentenmanagementsystem (DMS) | alle Dokumente (Ein- und Ausgang, Verträge) | Volltextsuche, Zugriffsrechte, Aufbewahrungslogik | eigener Aufwand für Regeln und Pflege, Monatskosten |
| Belegportal des Steuerberaters | Eingangsbelege, Übergabe an die Kanzlei | keine eigene Infrastruktur, Steuerberater sortiert mit | abhängig vom Kanzlei-Tool, Ausgangsrechnungen brauchst du trotzdem separat |
Ab 2027/2028 kommen für Rechnungen an andere Unternehmen strukturierte E-Rechnungen hinzu — auch die musst du revisionssicher, im ursprünglichen Format archivieren. Was das für Heilberufe bedeutet, steht im Artikel E-Rechnung-Pflicht für Heilberufe 2027/2028.
Die Verfahrensdokumentation — kurz gehalten
Die GoBD verlangen eine Verfahrensdokumentation, und zwar ohne Ausnahme für Kleinstunternehmen. Der Umfang richtet sich aber nach der Praxisgröße: Für eine Ein- oder Zwei-Personen-Praxis genügen wenige Seiten. Diese Bausteine gehören hinein:
| Abschnitt | Inhalt für eine kleine Praxis |
|---|---|
| Allgemeine Beschreibung | Praxisform, Tätigkeit, wer macht was |
| Belegentstehung | Wie entstehen Ausgangsrechnungen (Programm X), wie kommen Eingangsbelege herein (Post, E-Mail, Bon) |
| Belegerfassung | Wann und wie wird digitalisiert; Benennungsregeln; Vier-Augen-Prinzip (bei einer Person: n/a) |
| Belegablage / Archivierung | Welches System, wo liegen die Daten (EU?), wie ist die Unveränderbarkeit sichergestellt |
| Datensicherung | Backup-Rhythmus, Ort, Wiederherstellungstest |
| Zugriff & Aufbewahrung | Wer hat Zugriff, wie lange wird aufbewahrt, wie erfolgt die Bereitstellung bei einer Prüfung |
| Änderungshistorie | Datum, was wurde geändert (z. B. Softwarewechsel) |
Aufbewahrungsfristen im Überblick
- Rechnungen, Buchungsbelege, Kontoauszüge: 8 Jahre (§147 Abs. 3 AO, seit 2025).
- Bücher, Aufzeichnungen, Jahresabschlüsse, Inventare: 10 Jahre.
- Geschäftsbriefe (auch E-Mails mit geschäftlichem Inhalt): 6 Jahre.
Die Fristen für die Belege deiner Einnahmenüberschussrechnung folgen denselben Regeln. Details im Ratgeber GoBD-konforme Rechnungen.
Datensicherung — der oft vergessene Teil
Revisionssicher heißt auch: Die Daten sind noch da, wenn nach acht Jahren jemand fragt.
- Regelmäßiges Backup (mindestens wöchentlich), an einem zweiten Ort — bei Cloud-Lösungen macht das der Anbieter, bei lokaler Software musst du selbst ran.
- Ein Wiederherstellungstest pro Jahr: Lässt sich das Backup tatsächlich zurückspielen?
- Formatstabilität: PDF/A für Langzeitarchivierung; keine exotischen Dateiformate, die in Jahren niemand mehr öffnen kann.
Zugriff bei einer Betriebsprüfung
Der Prüfer darf auf die steuerlich relevanten Daten zugreifen. In einer kleinen Praxis läuft das meist so:
- Z1 (unmittelbarer Zugriff): Du zeigst die Daten am eigenen System.
- Z2 (mittelbarer Zugriff): Du wertest nach Vorgabe des Prüfers aus.
- Z3 (Datenträgerüberlassung): Du gibst einen Export (z. B. DATEV, siehe DATEV-Export).
Wichtig ist, dass du die Ausgangsrechnungen vollständig und die Eingangsbelege geordnet bereitstellen kannst — und die Verfahrensdokumentation dazu. Achte auch darauf, dass die Rechnungen alle Pflichtangaben nach §14 UStG enthalten; formale Mängel fallen bei der Prüfung zuerst auf.
Checkliste: revisionssichere Ablage aufsetzen
Häufige Missverständnisse
„Revisionssicher heißt teures Archivsystem." — Nein. Eine Rechnungssoftware mit festem Archiv plus geordnete Belegablage genügen für eine kleine Praxis.
„Als Ein-Personen-Praxis brauche ich keine Verfahrensdokumentation." — Doch, aber eine kurze.
„Ein PDF im Ordner ist unveränderbar." — Nein, es lässt sich jederzeit überschreiben oder löschen.
„Die Cloud ist automatisch revisionssicher." — Nur, wenn die Belege dort technisch festgeschrieben sind, nicht als frei editierbare Dateien.
Fazit
Für eine kleine Therapiepraxis ist revisionssichere Ablage kein Großprojekt: eine Rechnungssoftware, die die Ausgangsseite unveränderbar archiviert, ein einfaches Verfahren für Eingangsbelege, ein Backup und eine zweiseitige Verfahrensdokumentation. Damit erfüllst du die GoBD-Anforderungen und stehst bei einer Prüfung entspannt da — ohne teures Enterprise-DMS.
Häufig gestellte Fragen
Was bedeutet 'revisionssicher' bei der Belegarchivierung?
Reicht es, Rechnungen im E-Mail-Postfach oder in einem PDF-Ordner zu lassen?
Braucht eine Ein-Personen-Praxis wirklich eine Verfahrensdokumentation?
Wie lange muss ich Rechnungen und Belege aufbewahren?
Muss ich Papierbelege nach dem Scannen aufheben?
Ist eine Cloud-Lösung revisionssicher genug?
Quellen
- §146 AO — Ordnungsvorschriften für die Buchführung (Unveränderbarkeit)
- §147 AO — Aufbewahrungspflichten und -fristen
- GoBD — BMF-Schreiben vom 28.11.2019 (Verfahrensdokumentation, Unveränderbarkeit, Datenzugriff Z1–Z3)
- §14b UStG — Aufbewahrung von Rechnungen
- BStBK/DStV — Muster-Verfahrensdokumentation zur ersetzenden Digitalisierung (Orientierung für kleine Betriebe)
Über den Autor
Benjamin Krug
Benjamin Krug ist Gründer von Invofy und beschäftigt sich seit über 10 Jahren mit der GoBD-konformen Rechnungs- und Praxisverwaltung für Heilberufe. Er arbeitet eng mit Physio-, Ergo-, Logo- und Psychotherapie-Praxen zusammen und übersetzt komplexe steuer- und abrechnungsrechtliche Vorgaben (§14 UStG, §4 Nr. 14 UStG, GoBD, E-Rechnung) in praktikable Abläufe. Invofy entstand aus der Beobachtung, dass Therapiepraxen zwischen Excel-Tabellen und überdimensionierten Praxis-Systemen keine passende, rechtssichere Lösung finden. Alle Inhalte werden nach bestem Wissen recherchiert und mit den genannten Quellen belegt — sie ersetzen jedoch keine individuelle Steuerberatung.
LinkedIn
